
Suite à un contrôle fiscal, un couple se voit réclamer un supplément d’impôt sur le revenu (IR) qu’il refuse de payer. Faute pour l’administration fiscale de lui avoir communiqué les documents justifiant le redressement fiscal, la procédure de contrôle est irrégulière, selon lui…mais pas selon l’administration. Qu’en pense le juge ?
Contrôle fiscal : quand 1 seul élément peut suffire…
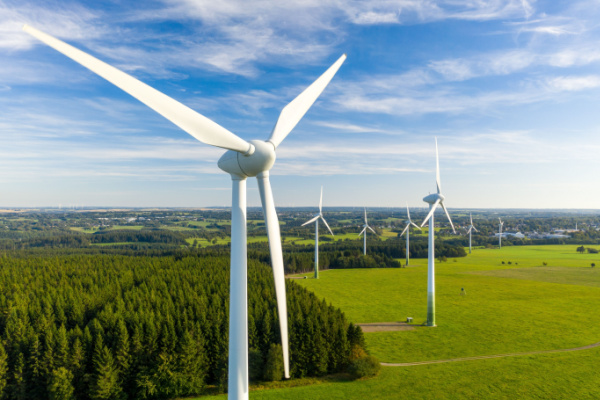
Parce qu’il investit dans l’achat et l’installation d’éoliennes en Guyane en vue de leur exploitation pour la production et la vente d’énergie électrique, un couple réclame le bénéfice de la réduction d’impôt sur le revenu prévue pour ce type d’investissement.
Ce que lui refuse l’administration fiscale : si toutes les conditions pour bénéficier de la réduction d’impôt en cause sont, sur le papier, « effectivement » remplies, encore faut-il que les investissements aient « réellement » été effectués.
Ce qui n’est pas le cas ici, maintient l’administration constatant d’une part, l’absence d’importation d’éoliennes en Guyane et, d’autre part, l’absence de dépôt d’un dossier complet de demande de raccordement au réseau électrique. Deux motifs qui justifient le redressement fiscal.
« Procédure irrégulière ! », conteste le couple : l’administration fiscale fonde le redressement fiscal sur l’absence de raccordement des éoliennes au réseau électrique. Dans ce cadre, elle avait l’obligation de lui communiquer, avant tout redressement, les preuves de l’absence d’un tel raccordement. Parce qu’elle ne l’a pas fait, la procédure est irrégulière.
« Procédure régulière ! », se défend l’administration, qui rappelle que le redressement se fonde sur 2 motifs distincts et que pour le 2nd motif, à savoir l’absence d’importation d’éoliennes en Guyane, toutes les preuves requises ont été communiquées au couple. Et qui dit absence d’éoliennes sur le territoire, dit nécessairement absence de raccordement…
Ce que confirme le juge : lorsque l’administration fonde un redressement fiscal sur 2 motifs distincts, l’absence de communication des éléments utilisés pour prouver l’un des motifs n’entraine pas l’irrégularité de la procédure dès lors que les éléments de preuve du second motif ont bien été communiqués.
Sur ce point, la procédure n’est donc pas irrégulière.
Contrôle fiscal : quand un couple s’estime mal informé ! – © Copyright WebLex



0 commentaires